Sabtu, 08 Oktober 2011

Menetapkan Tujuan Audit untuk Keperluan Komersial

0 komentar
Menetapkan Tujuan Audit
Dalam melaksanakan audit, para auditor menetapkan tujuan audit dengan menggunakan pendekatan siklus yaitu melakukan pengujian atas transaksi- transaksi dengan menggunakan saldo akhir dan juga melaksanakan pengujian audit atas saldo akun dan pengungkapan terkait. Berikut adalah berbagai tujuan audit;
a.       Tujuan audit yang berkaitan dengan transaksi
Adalah menyimpulkan bahwa semua transaksi telah dicatat dengan benar (transaction related audit objective). Tujuan audit berkaitan dengan transaksi ini dimaksudkan untuk memberikan kerangka kerja guna membantu para auditor mengumpulkan bukti yang cukup kompeten. Berikut adalah beberapa rule yang berkaitan dengan tujuan audit berbasis transaksi.
1.       Transaksi yang dicatat memang ada.
2.       Transaksi yang terjadi memang dicatat.
3.       Tranksaksi yang dicatat dinyatakan dengan jumlah yang benar.
4.       Transaksi yang dicatat dimasukkan dalam file induk dan diikhtisarkan dengan benar.
5.       Transaksi yang dicatat pada jurnal klien telah diklasifikasikan dengan benar.
6.       Transaksi dicatat pada tanggal yang benar.

b.      Tujuan audit yang berkaitan dengan saldo
Adalah menyimpulkan bahwa semua saldo tercantum dengan benar dalam saldo akun. Tujuan audit berkaitan dengan saldo biasanya didasarkan pada saldo akun yang ada di neraca seperti piutang usaha dan persediaan atau sebagian akun lain yang ada di laporan laba rugi. Dalam mengaudit saldo akun, auditor mengumpulkan bukti yang berkaitan dengan saldo akun tersebut, bukan memperifikasi saldo akun itu sendiri. Berikut adalah beberapa rule yang berkaitan dengan tujuan audit berbasis transaksi.
1.       Jumlah yang tercantum memang ada.
2.       Jumlah yang ada memang dicantumkan.
3.       Jumlah yang tercantum telah dinyatakan dengan benar.
4.       Jumlah yang tercantum dalam daftar klien telah diklasifikasikan dengan benar.
5.       Transaksi yang mendekati tanggal neraca telah dicatat dengan tepat.
6.       Rincian saldo akun telah sesuai pada file induk, sesuai dengan total akun dan sesuai dengan total buku.
7.       Aktiva dicantumkan sesuai dengan nilai yang dapat direalisasi.
8.       Hak dan kewajiban.

c.       Tujuan audit yang berkaitan dengan penyajian dan pengungkapan
Adalah tujuan audit yang dilakukan dengan cara mengumpulkan semua bukti- bukti serta informasi penting yang dibutuhkan dalam proses audit. Pada setiap audit, ada banyak cara yang dibutuhkan untuk mengumpulkan bukti- bukti guna memenuhi tujuan audit secara keseluruhan agar dapat memberikan pendapat atas laporan keuangan. Syarat atas tujuan ini adalah dengan mendapatkan informasi yang sebanyak- banyaknya dengan biaya yang serendah mungkin. Perencanaan dan perancangan audit dapat dipecah menjadi beberapa bagian;
1.       Memperoleh pemahaman tentang entitas dan lingkungannya.
2.       Memahami pengendalian internal dan menilai resiko pengendalian.
3.       Menilai resiko salah saji yang material.
Continue reading →
Kamis, 14 Juli 2011

Complex Capital Structure (Diluted EPS)

0 komentar
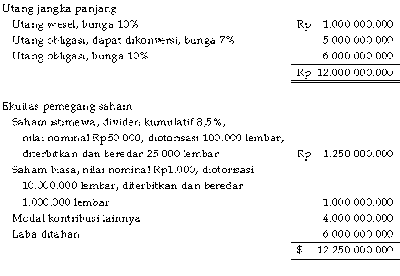
Annisa Bakir adalah manajer akuntansi di PT Kalbera Farma Indonesia, Tbk. Saat ini, Annisa sedang mempersiapkan penghitungan laba per saham (earnings per share-EPS), yang meliputi EPS dasar dan EPS dilusi serta pengungkapan terkait, sebagai bagian dari proses penyusunan laporan keuangan eksternal perusahaannya. Berikut ini disajikan sebagian data relevan yang diperoleh dari neraca per 30 Juni 2008, akhir tahun fiskal perusahaan.


Transaksi-transaksi berikut juga telah terjadi di PT Kalbera:
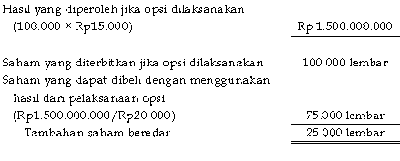
  • Pada tahun 2006, perusahaan telah memberikan opsi beli 100.000 lembar saham biasa dengan harga Rp15.000 per lembarnya. Meskipun tidak ada opsi yang dilaksanakan selama tahun 2008, harga per lembar saham biasa rata-rata selama tahun 2008 adalah Rp20.000.
  • Semua jenis obligasi diterbitkan dengan harga yang sama dengan nilai nominalnya. Untuk setiap nilai nominal Rp1.000.000, obligasi yang berbunga 7% dapat dikonversi menjadi 50 lembar saham biasa. Obligasi jenis ini diterbitkan pada tahun 2007 dan baru dapat dikonversi 5 tahun setelah penerbitannya.
  • Saham istimewa dengan tingkat dividen 8,5% diterbitkan pada tahun 2006.
  • Tidak ada tunggakan dividen (dividends in arrears) atas saham istimewa; meskipun demikian, tidak ada pengumuman dividen saham istimewa pada tahun fiskal 2008.
  • Saham biasa sejumlah 1.000.000 lembar beredar pada sepanjang tahun tahun fiskal 2008.
  • Penghasilan netto untuk tahun fiskal 2008 adalah Rp1.500.000.000 dan tarif pajak penghasilan rata-rata 40%.
Instruksi
Untuk tahun fiskal yang berakhir tanggal 30 Juni 2008, hitunglah:

a) EPS dasar (basic EPS).
b) EPS terdilusi (diluted EPS).

Solusi
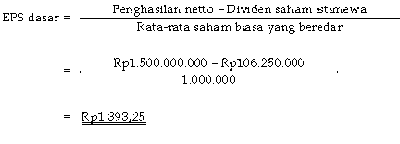
a) EPS dasar

EPS mengukur laba yang diperoleh oleh setiap lembar saham biasa (common stock). Oleh karena itu, penghasilan netto perseroan harus disesuaikan dengan memperhitungkan bagian dividen saham istimewa. Jumlah saham yang diperhitungkan dalam penentuan EPS juga hanyalah jumlah lembar saham biasa yang beredar. Perhatikan, dividen saham istimewa tetap diperhitungkan meskipun pada tahun fiskal 2008, tidak ada pengumuman dividen. Hal ini karena dividennya bersifat kumulatif. Besarnya adalah Rp106.250.000 (= Rp1.250.000.000 × 8,5%).

EPS dasar (basic EPS) adalah penghitungan EPS yang mengabaikan dampak dari adanya sekuritas dilutif.

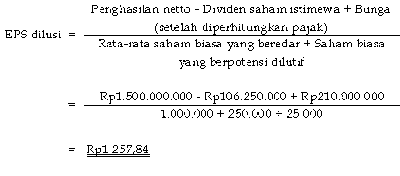
b) EPS terdilusi


Dalam memperhitungkan dampak dilutif dari convertible bonds, penentuan EPS dilusi menganggap seolah-olah obligasi tiu dikonversi (if-converted method). Dengan demikian, bunga atas obligasi harus disesuaikan (ditambahkan kembali) atas penghasilan netto dengan memperhitungkan pajak penghasilan. Besar penyesuaiannya adalah Rp210.000.000 [= Rp5.000.000.000 × 7% × (1 - 40%)]. Terkait dengan convertible bonds ini, jumlah saham yang beredar juga ditambah seolah-olah obligasi itu dikonversi, yaitu sebesar 250.000 lembar (= Rp5.000.000.000/Rp1.000.000 × 50).

Dalam memperhitungkan dampak dilutif dari opsi, jumlah saham yang beredar juga ditambah dengan menggunakan metode saham treasury (treasury stock method).

Continue reading →
Selasa, 28 Juni 2011

Batasi PNS, Pemerintah Selektif Rekrut D3 STAN

0 komentar
Jakarta - Kementerian Keuangan (Kemenkeu) akan memperketat seleksi masuk para calon mahasiswa D3 untuk Sekolah Tinggi Akuntansi Negara (STAN). Langkah ini sebagai upaya nyata untuk membatasi jumlah PNS di lingkungan Kementerian Keuangan.

"Nanti kita tes, kita usahakan direkrut, kita rencana memperketat tesnya, nggak hanya TPA tapi ada asessment, kebugaran, dan kesehatan lainnya. Yang mau masuk STAN sama dengan masuk PNS supaya mereka sama perlakuannya," kata Kepala Badan Pendidikan dan Pelatihan Keuangan (BPPK) Kementerian Keuangan Kamil Sjoeib saat ditemui di Gedung Kementerian Keuangan, Jalan Wahidin Raya, Jakarta, Selasa (28/6/2011).Untuk pembukaan penerimaan mahasisiwa baru D3 STAN tahun ini, Kamil mengaku tetap akan dilakukan pada Juli 2011. Namun, berapa jumlahnya, Kamil menyatakan masih dalam pembahasan."Masih dalam proses, mungkin dalam bulan Juli ini, tapi nantilah D3 atau D1, kan nggak sama tiap tahun, tergantung penerimaan tiap-tiap unit, lihat nanti, kita rencanakan Juli ini," tegasnya.Kamil yakin, meskipun sudah lewat masa penerimaan mahasiswa perguruan negeri, STAN tetap akan mendapatkan sumber daya manusia yang berkualitas. "Ah enggak (tidak akan kehabisan SDM berkualitas) kan ribuan, ratusan ribu. mereka kan punya pilihan, ada yang mau jadi PNS ada yang enggak," jelasnya.Mengenai ikatan dinas bagi para lulusan STAN, Kamil menyatakan tergantung keputusan Kementerian Pemberdayagunaan Aparatur Negara (Kemenpan) dan Reformasi Birokrasi."Kalau Menpan minta tes ya kita tes kalau mau masuk PNS," pungkasnya.


Detik Finance, Selasa, 28/06/2011 15:39 WIB
Continue reading →
Kamis, 09 Juni 2011

PSAK 46 Revisi 2010 tentang Pajak Penghasilan

0 komentar
Continue reading →

Pernyataan Standar Akuntansi Keuangan No 30- Leasing

0 komentar
Continue reading →
Selasa, 31 Mei 2011

Gaji Pegawai Pajak Diinvestasikan ke Reksadana

0 komentar


BERAGAM upaya dilakukan Direktorat Jenderal Pajak (Ditjen Pajak) mencegah pegawai mereka melakukan penyelewengan dan mencari tambahan penghasilan secara tidak halal. Salah satu contohnya dilakukan pegawai Kantor Pelayanan Pajak (KPP) Pratama Lubuk Linggau, Sumatera Selatan yang menyimpan sebagian gaji mereka dalam keranjang investasi reksadana 


Melalui investasi itu mereka bisa memperoleh keuntungan dari penghasilan sendiri. "Sehingga mereka dapat fokus kepada pekerjaan tanpa harus memikirkan cari tambahan," ujar Kepala KPP Pratama Lubuk Linggau, Denny Surya Santosa, akhir pekan lalu.

Selain itu, dengan investasi itu para pegawai bakal menyadari bahwa gaji cukup untuk memenuhi kebutuhan hidup mereka dan keluarganya. "Baik selama menjadi karyawan maupun setelah dia pensiun," imbuh Denny.

Dia mengklaim bahwa upaya ini turut menyumbang kenaikan penerimaan pajak di wilayah Lubuk Linggau. Sebagai catatan, penerimaan pajak di Lubuk Linggau pada kuartal pertama 2011 bertambah menjadi Rp 45 miliar. Nilai perolehan tersebut lebih tinggi dibandingkan dengan penerimaan pajak pada kuartal pertama tahun 2010 lalu mencapai Rp 44 miliar. Hitung punya hitung, ada kenaikan penerimaan pajak sebesar 0,75% kuartal pertama 2011.

Denny menambahkan, mencegah penyelewengan pajak merupakan wujud untuk mendongkrak kualitas kerja para pegawai pajak dalam mengamankan penerimaan negara. Adapun di Lubuk Linggau terdapat sekitar 35.478 wajib pajak. Targetnya, salah satu kota di Provinsi Sumatera Selatan itu bisa memperoleh penerimaan pajak sebesar Rp 424 miliar tahun 2011 ini.

Bambang Rakhmanto

Sumber: Harian Kontan 23 Mei 2011
Continue reading →

Press Release: STAN belum menerbitkan pengumuman USM STAN

0 komentar

STAN belum menerbitkan pengumuman penerimaan Ujian Saringan Masuk STAN tahun 2011/2012. jika ada release pengumuman yang mengatasnamakan STAN, maka STAN tidak bertanggung jawab terhadap hal tersebut.
Terima kasih
Untuk informasi lebih, silahkan kunjungi www.stan.ac.id
Tags: 
Continue reading →